1、政策扶持产能快速扩张,新建产能以发展非粮燃料乙醇为主
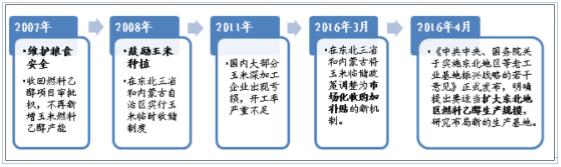
根据玉米供需情况的变化我国一直在不断调整粮食政策。2007-2008年时为保障粮食安全,收回燃料乙醇项目审批权并推行临储制度,通过补贴大力鼓励农民种植玉米。随着产量逐年升高价格开始下降,2015年后为解决供给过剩问题逐步取消收储政策,并且大幅调减镰刀湾地区玉米种植面积,改变生产结构。现阶段为消化玉米库存,明确提出大力发展燃料乙醇等玉米深加工产业,这一政策不仅有利于解决玉米(尤其是不可饲用的陈化玉米)供给过剩的问题,而且原料价格处于低位将给予深加工企业更大利润空间。
国家出台政策鼓励发展燃料乙醇等玉米深加工产业
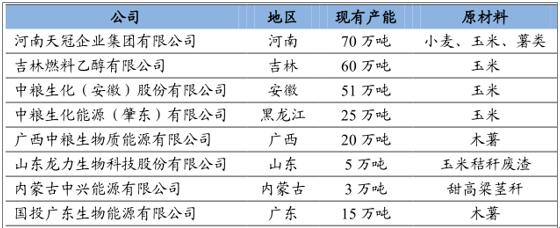
我国燃料乙醇在建产能情况
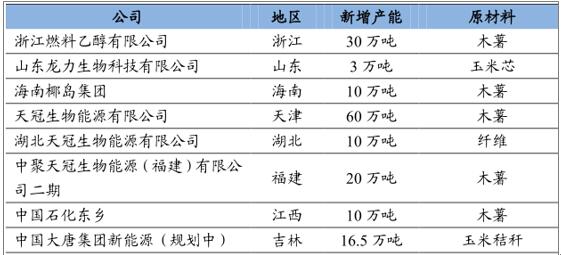
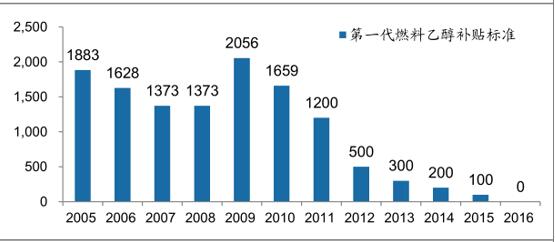
从补贴政策方面来看,自2009年起对第一代燃料乙醇的补贴标准快速下降,从最高的2056元/吨经过三年降至500元/吨以下,并且自2016年起正式取消;而另一方面,以木薯和纤维素为原料生产的燃料乙醇补贴标准较高且比较稳定,其中 木薯乙醇的补贴额为500 元/ 吨 ,纤维素乙醇的补贴额为800 元/ 吨。补贴政策的倾斜也对企业技术发展和产能扩张方向提供引导。
第一代燃料乙醇补贴标准不断下降直至取消
据数据显示,当前国内玉米库存量约为2.1亿吨,库销比超过100%,去库存压力大。在库存陈粮中,有相当一部分因时间过长、储存不当等因素导致霉变和黄曲霉素超标,难以通过饲料和食用加工消化,因此通过发展燃料乙醇消耗数量过大且品质较差的陈化粮在短期内是十分有利的。
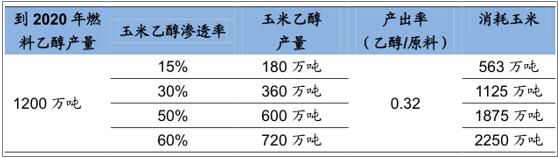
从目前的产能分布情况来看,玉米乙醇的产能约为170万吨左右,到2020年燃料乙醇总产量达到1200万吨时,当玉米乙醇在燃料乙醇中的渗透率分别为15%、30%、50%和60%时,按产出率0.32计算,消耗玉米用量分别为563万吨、1125万吨、1875万吨和2250万吨,利好玉米去库存和粮价回升。